
 パン柄トートバック販売中

第204回
収益の認識について
改訂版FRS102(英国の会計基準)の適用開始後、最初の会計期間が終了を迎えます。ここでは新たな収益認識ルールを解説します。改訂により、新たに5ステップのモデルが導入され、企業が収益を識別、測定、報告する方法が根本的に変わりました。
なぜ収益認識が変更されたのですか。
従来のFRS102では通常、重要なリスクと便益が顧客に移転した時点で収益を認識していました。単純な取引では有効でしたが、商品とサービスの組み合わせ、サブスクリプション・モデル、価格変動、長期の成果連動型契約など、複雑な取引への対応が難しい場合がありました。改訂版の第23章では、IFRS(国際財務報告基準)第15号と同様の構成を持つ5ステップモデルを導入し、こうした課題に対応しています。
収益認識のための新しい5ステップモデルとは何ですか。
改訂版の枠組みでは、企業は以下の手順に従って収益を評価することが求められます。
- ステップ1: 顧客との契約の特定
契約当事者間の明確な合意、法的強制力のある権利、および合意した支払条件が存在しなければならない - ステップ2: 履行義務の特定
企業は、契約で約束した個別の商品またはサービスを特定。ソフトウェア・ライセンスに導入やサポートを組み合わせるなど、複数の要素を含む契約を提供する企業には特に重要 - ステップ3: 取引価格の決定
商品またはサービスの移転と引き換えに見込まれる金額を決定。割引、リベート、ボーナス、違約金などの変動対価も含む - ステップ4: 取引価格の配分
割引や変動対価を別の方法で配分する場合を除き、特定した各履行義務に独立販売価格の比率に基づいて取引価格を配分 - ステップ5: 履行義務の履行時点または履行の過程で収益を認識
支配権が顧客に移転するタイミングに応じ、一定期間にわたり、または特定の時点で収益を認識
どの業界が最も大きな影響を受けますか。
複雑な組み合わせ型契約や長期契約を扱う企業では、収益の認識時期や測定方法が大きく変わる可能性があります。例えば、「無料」または割引価格で商品を提供する通信事業者やサプライチェーン企業は、マーケティング費用ではなく、独立販売価格に基づく収益配分が必要です。条件付きや成果連動型の手数料を採用する専門サービス企業は、制約条件を考慮して変動対価を見積もる必要があります。小売企業は返品、ロイヤリティー・プログラム、保証の新ルールを適用し、返金債務と関連資産も認識する必要があります。
企業が考慮すべきそのほかの影響はありますか。
変更は財務部門だけにとどまらず、企業全体に広範な影響を及ぼす可能性があります。報告する収益性や業績、貸し手との契約条項の遵守、賞与制度、税務上の取り扱いに影響を与える可能性があるうえ、今回の改訂により、より詳細な開示要件が導入されています。
財務諸表の比較数値には修正が加えられますか。
初回適用時には企業は、比較数値を新ルールが従来から適用されていたものとして修正再表示する「完全遡及法」か、比較数値を修正再表示せず、改訂を初めて適用したことによる累積的影響を期首の剰余金の調整として計上する「修正遡及法」のいずれかを選択できます。いずれの方法を採用する場合も、移行による影響を説明する具体的な開示が必要です。
*この記事は一般的な情報を提供する目的で作成されています。更なる情報をお求めの場合は、別途下記までご相談ください。
 イアン・ロウ
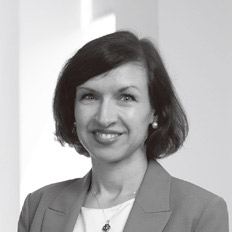
監査・会計 パートナー 長年にわたり、さまざまな業種・規模のビジネスで、豊富な経験を積む。意思決定プロセスにおいて必要不可欠な存在として多くのクライアントから絶大な信頼を得ている。
 ジョン
 高西
 トム
 浦崎
 アリョナ
 Blick Rothenberg 16 Great Queen Street, Covent Garden, London WC2B 5AH